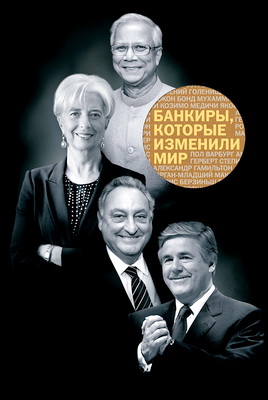
Книга «Банкиры, которые изменили мир», выпущенная издательством «Манн, Иванов и Фербер» в 2015 году, представляет собой необычную попытку рассказать историю банковского дела не через экономические теории, финансовые инструменты или развитие законодательства, а через судьбы людей, чьи решения меняли сами правила обращения денег. Над книгой работал коллектив авторов — Юлия Воронцова, Александр Исаенков, Александр Латкин, Антон Меснянко и Софья Морозова, — поэтому перед нами не авторская монография с единой исследовательской концепцией, а тщательно выстроенная серия биографических очерков. Это обстоятельство принципиально для правильной оценки книги. Ее главный вопрос сформулирован не в терминах экономической науки, а гораздо проще: кто были те люди, благодаря которым банкир из средневекового менялы превратился сначала в кредитора государей, затем в создателя национальных финансовых институтов, а в XXI веке — фактически в разработчика цифровой платформы? Эпиграф определяет избранную перспективу предельно лаконично: «Банк — это здравый смысл, трезвый подход к действительности, к партнерам». Авторы действительно рассматривают банковское дело прежде всего как искусство практического решения проблем, а историю финансов — как историю людей, сумевших раньше других увидеть новую экономическую реальность.
Исторический замысел книги становится понятен уже в предисловии Софьи Морозовой. Ее повествовательная дуга начинается с древних менял, проходит через торгово-банкирские дома средневековой Италии, возникновение центральных банков, национальных кредитных систем, Федеральной резервной системы, Международного валютного фонда и Всемирного банка и заканчивается PayPal и другими технологическими посредниками. Поэтому реальным героем книги является даже не банкир как профессия, а постоянно изменяющийся институт финансового посредничества. Особенно характерен финальный тезис предисловия: на наших глазах происходит новая трансформация прежних «менял», и функции банкиров постепенно переходят к программистам. Для книги, вышедшей в середине 2010-х годов, это весьма выразительная рамка: она была написана вскоре после мирового финансового кризиса 2008 года, в эпоху бурного роста финтеха, мобильных платежей, платформенного кредитования и одновременно глубокого общественного недоверия к крупным финансовым учреждениям. Однако авторы сознательно не пишут историю финансовых кризисов или историю капитализма. Они выбирают персоналистический метод: институты объясняются через характеры, а крупные структурные перемены — через решения отдельных выдающихся людей. Именно сила и ограниченность такого метода определяют всю книгу.
Начало повествования закономерно отдано Медичи, поскольку в их деятельности авторы видят переход от средневекового торгового дома к более сложной банковской сети. Вводный очерк о семье показывает постепенное соединение капитала, городской политики и общественного влияния, после чего Джованни ди Биччи Медичи предстает родоначальником новой модели. Начав сравнительно скромно, он превращает римский филиал семейного дела в самостоятельный банк, становится финансовым партнером папского двора и одновременно осторожно наращивает политическое влияние во Флоренции. Особенно характерна приписываемая ему фраза: «Глупец тот, кто ищет для себя опору в небе. Умный человек твердо стоит на земле». В контексте книги она выражает не столько религиозное мировоззрение Медичи, сколько тот радикальный практицизм, который авторы неоднократно представляют одной из важнейших добродетелей банкира. Его сын Козимо развивает модель дальше. Банковские филиалы появляются в Базеле, Брюгге, Женеве, Авиньоне и Лондоне, финансовое могущество превращается в политическое, а политическое — в культурное покровительство. Поэтому Козимо оказывается одновременно банкиром, фактическим правителем, дипломатом и меценатом. История Медичи тем самым задает одну из центральных тем книги: крупный капитал редко остается исключительно экономической силой; он стремится влиять на власть, культуру и устройство общества.
Якоб Фуггер продолжает эту линию уже на общеевропейском уровне. Кредитуя Габсбургов, папский двор и других правителей, финансируя войны и получая в залог права на разработку месторождений, он демонстрирует, как кредитор государя способен превратиться почти в участника международной политики. Книга не скрывает чрезвычайно высоких процентных ставок и тесного переплетения его бизнеса с политическими интересами монархов, но одновременно подчеркивает предпринимательское новаторство Фуггера, его информационную сеть и социальный проект Фуггерай. Следующий герой, Уильям Патерсон, вводит иную тему — институциональное творчество, соседствующее с опасной склонностью к грандиозным проектам. Его главное достижение, участие в основании Банка Англии, противопоставлено катастрофическому проекту колонизации Дарьена, разорившему множество шотландских инвесторов. Тем самым книга достаточно рано разрушает простой миф о неизменно успешном финансовом гении: человек может создать институт всемирно-исторического значения и одновременно совершить губительную инвестиционную ошибку. Еще жестче этот нравственный диссонанс представлен в биографии Роберта Морриса. Финансист Американской революции помог обеспечить ресурсами борьбу за независимость и стал фактически первым руководителем финансов молодой республики, но ранний этап его бизнеса был связан с работорговлей. Повествование не замалчивает этого факта, хотя и не делает его предметом полноценного нравственного анализа.
Биография Майера Амшеля Ротшильда показывает формирование международной банковской династии из мира придворных поставщиков, валютных операций и личных связей. Авторы обращают внимание не только на коммерческий талант Ротшильда, но и на продуманную семейную организацию бизнеса: династия становится инструментом трансграничного доверия задолго до появления современных международных корпораций. Александр Гамильтон представляет совершенно иной тип финансиста — государственного архитектора. В его биографии деньги уже не просто обслуживают власть, но становятся одним из механизмов построения самого государства. Гамильтон отстаивает сильное федеральное правительство, государственный кредит, центральную финансовую администрацию и национальный банк. Его знаменитое убеждение, что «Национальный долг в разумных пределах был бы благословением для нашей страны», хорошо передает изменение отношения к долгу: обязательство государства рассматривается не только как бремя, но и как средство укрепления доверия и организации национальной экономики. Это один из важных интеллектуальных переходов всей книги — от частного кредита правителю к публичному кредиту государства.
Российская линия открывается семьей Штиглицев. Вводный семейный очерк связывает европейскую банковскую культуру с имперской Россией, а биография Людвига Штиглица показывает превращение иностранного предпринимателя в личного банкира российского императора, организатора внешних займов, промышленника и благотворителя. Александр Штиглиц наследует не только состояние, но и чрезвычайно ответственную роль посредника между государством и рынком: его карьера приводит его к руководству Государственным банком Российской империи. Особенно значима заключительная часть его биографии, посвященная Центральному училищу технического рисования и тому, что Александр II назвал «подвигом просвещенной благотворительности». Здесь впервые особенно отчетливо проявляется одна из постоянных тем сборника: многие герои стремятся преобразовать накопленный капитал в образовательные, медицинские или культурные институты. У Джорджа Пибоди эта логика становится едва ли не важнее самого банковского успеха. Выходец из бедной семьи, он становится международным финансистом, а затем одним из великих филантропов XIX века. Книга тем самым постепенно формирует собственную негласную этику богатства: выдающимся оказывается не только тот, кто сумел накопить капитал, но и тот, кто сумел придать ему общественное назначение.
Особое место в этой нравственной линии занимает Фридрих Райффайзен. В отличие от большинства героев книги, его финансовое творчество непосредственно вырастает из социальной нужды. Авторы подчеркивают его евангельскую веру и прямо пишут, что вера и Библия направляли его к служению людям. Наблюдая бедность сельских семей, зависимость крестьян и ремесленников от ростовщиков и отсутствие доступных долгосрочных кредитов, Райффайзен приходит к модели кооперативной взаимопомощи. Его принцип «Помогайте другим, чтобы помочь себе» выражает принципиально иную философию банковского дела: клиент здесь не объект извлечения максимальной прибыли, а участник сообщества взаимной ответственности. Еще глубже сформулировано убеждение Райффайзена, что бедность тесно связана с зависимостью и что освобождение требует самопомощи, самоуправления и самоответственности. Для богословского читателя эта глава особенно важна, поскольку позволяет увидеть редкий в книге случай, когда экономический институт сознательно возникает из религиозно мотивированного служения ближнему, хотя его последующее развитие уже далеко выходит за первоначальную конфессиональную среду.
Альфред Эшер расширяет предмет книги еще сильнее: его банковская деятельность неотделима от создания современной Швейцарии, железнодорожного строительства и масштабного инфраструктурного проекта Сен-Готардской магистрали. Маркус Голдман, напротив, возвращает повествование к классической предпринимательской истории: бедный еврейский иммигрант постепенно создает брокерскую фирму, из которой вырастет Goldman Sachs. История братьев Генри, Эммануэля и Майера Леманов начинается с торговли в Алабаме, проходит через хлопковую экономику, Гражданскую войну и развитие инвестиционного бизнеса и заканчивается напоминанием о том, что основанная ими финансовая империя погибнет во время кризиса 2008 года. Через эту ретроспективу читатель видит почти трагическую иронию: учреждения способны переживать своих основателей на столетие, но и они не бессмертны. Томас Сазерленд добавляет имперское измерение. Основание Hongkong and Shanghai Banking Corporation связано с расширением британской торговли в Азии, развитием морских коммуникаций и финансовой инфраструктуры колониального мира. В результате история банков становится одновременно историей глобализации и западной экономической экспансии.
Лазарь Поляков представлен создателем первой крупной банковской империи в России, человеком, поднявшимся из среды провинциального еврейского купечества к вершинам финансового и государственного влияния. Авторы показывают и его международные проекты, и близость к власти, и благотворительность, но завершают историю крахом, вызванным экономическим кризисом. Якоб Шифф соединяет банковскую деятельность с выраженной общественной идентичностью. Его финансовое могущество используется для защиты евреев, поддержки образовательных учреждений и противодействия политике Российской империи; наиболее драматичным проявлением становится финансирование Японии во время Русско-японской войны. Такая глава показывает, насколько трудно отделить финансовое решение от нравственного и политического убеждения. Арсений Голенищев-Кутузов представляет другой российский тип — государственного администратора, пытающегося реформировать Дворянский земельный и Крестьянский поземельный банки в период социальных изменений, сохраняя при этом связь с традиционным дворянским миром. Марселлус Берри переводит повествование от банковских институтов к финансовой технологии. Создание денежных ордеров и дорожных чеков American Express становится ранним этапом той долгой истории дематериализации денег, которая завершится в книге электронными платежами.
Джон Пирпонт Морган-младший раскрывает тему наследования финансовой власти. Он не обладает харизмой своего знаменитого отца, но сохраняет и расширяет созданную им империю, особенно в условиях Первой мировой войны. Семейный очерк о Варбургах вновь показывает банковскую династию как транснациональную структуру, однако судьбы двух братьев расходятся. Макс Варбург остается немецким патриотом, а приход национал-социализма заставляет его в конечном итоге покинуть страну, тогда как Пол Варбург переносит европейский банковский опыт в США и становится одним из важнейших пропагандистов идеи Федеральной резервной системы. Особенность этой главы в том, что институциональная реформа представлена результатом сравнительного опыта: Варбург видит слабости американской системы именно потому, что знает европейскую. Амадео Джаннини предлагает еще один вариант демократизации финансов. Его принцип «Чтобы делать деньги, ссужай их простому парню» выражает революционную для своего времени установку: надежным клиентом может быть не только состоятельный представитель элиты, но и обычный трудящийся человек. Банк Джаннини становится предшественником массового розничного банкинга.
Бенджамин Стронг-младший продолжает историю ФРС, но переносит акцент с учреждения системы на осуществление денежно-кредитной политики. Книга представляет его одним из архитекторов американского финансового лидерства после Первой мировой войны и одновременно задает вопрос о связи проводившейся им политики с предпосылками Великой депрессии. Уже сама постановка вопроса ценна: даже решения, представляющиеся рациональными в момент их принятия, способны иметь последствия, которые невозможно предвидеть. Ялмар Шахт доводит проблему нравственной ответственности финансиста до предела. Он спасает германскую валюту после гиперинфляции, становится одним из наиболее способных финансовых управленцев своей эпохи, затем связывает карьеру с Гитлером, участвует в экономическом восстановлении нацистского государства, конфликтует с режимом из-за дальнейшей милитаризации и в конечном итоге сам оказывается в заключении. Авторы не делают из него простого злодея, но именно поэтому его история заставляет задать труднейший вопрос: снимает ли позднейший конфликт со злом ответственность за более раннее содействие его укреплению? С богословской точки зрения это одна из самых значительных, хотя самими авторами недостаточно разработанных, проблем книги.
Кун Сянси вводит читателя в финансовую историю республиканского Китая, связывая Центральный банк, правительство Гоминьдана, международную дипломатию и борьбу за экономическую модернизацию страны. Чарльз Меррилл, напротив, возвращает нас в Америку и к процессу массовизации инвестиционного рынка. Его лозунг «вывести Уолл-стрит на большую улицу» означает стремление сделать рынок ценных бумаг доступным обычному человеку; таким образом, демократизация финансов происходит не только через массовый кредит Джаннини, но и через массовое инвестирование Меррилла. Гарри Декстер Уайт становится одним из важнейших институциональных героев книги. Авторы ведут читателя от его академической карьеры к Министерству финансов США, борьбе за международное господство доллара, Бреттон-Вудской системе, проектам МВФ и Всемирного банка и, наконец, к спору о его возможных связях с советской разведкой. Через Уайта книга достигает масштаба мировой финансовой архитектуры: банкир и экономист здесь уже формируют не отдельное учреждение, а послевоенный международный порядок.
Дэвид Рокфеллер в книге становится воплощением глобального банкира второй половины XX века. Его деятельность в Chase Manhattan, международные связи и активное участие в различных общественных организациях показывают мир, где граница между финансовой, экономической и дипломатической элитами становится почти прозрачной. Эдмонд Сафра представляет другой тип глобализма — частный банкинг, основанный на личном доверии, репутации и способности работать с состоятельными клиентами самых разных культур. При этом авторы вновь особо выделяют его благотворительность, ставшую важнейшей частью наследия. Сэнфорд Вейл символизирует эпоху финансовых конгломератов: через последовательные покупки и слияния он приходит к созданию Citigroup, своеобразного финансового «супермаркета», предлагающего клиенту почти все виды услуг. Джон Бонд продолжает эту линию в HSBC, превращая банк с колониальным прошлым в глобальную организацию, но его история одновременно демонстрирует цену стратегической ошибки: приобретение американского бизнеса, ориентированного на рискованных ипотечных заемщиков, оказывается одним из источников будущих огромных потерь. Здесь книга особенно убедительно показывает, что успех не отменяет способности ошибаться.
Самой яркой нравственно-социальной кульминацией сборника становится, вероятно, глава о Мухаммаде Юнусе. В ней банковская система впервые рассматривается снизу, глазами человека, который спрашивает не о том, как капитал может увеличить капитал, а о том, почему беднейший человек практически лишен доступа к кредиту. Опыт деревни Джобра приводит Юнуса к микрофинансированию и созданию Grameen Bank. Его формула радикальна: «Мы поставили банковскую систему с ног на голову, пошли против всех правил, существующих в этой сфере». Обычный банк ищет состоятельного и обеспеченного заемщика; Юнус идет к бедному, не требует традиционного залога и строит отношения на доверии и социальной солидарности. Особенно важна его критика культуры, в которой общество настолько увлечено зарабатыванием денег, что перестает замечать происходящее с окружающими людьми. Для христианского читателя здесь открывается естественный диалог с библейскими темами бедности, достоинства человека, милосердия и справедливости. В то же время Юнус не предлагает благотворительность вместо экономики; его модель стремится дать человеку средство самостоятельной деятельности, что сближает ее с принципом ответственности Райффайзена.
Жан-Клод Трише переносит повествование в пространство европейской валютной интеграции: путь от французской финансовой администрации к Банку Франции и Европейскому центральному банку делает его одним из символов евро. Стэнли Фишер представлен одновременно ученым, преподавателем и практиком — человеком, соединяющим неокейнсианскую экономическую теорию, Всемирный банк, МВФ и руководство Банком Израиля. В его биографии особенно убедительно раскрывается связь академической экономики с реальным управлением: бывший профессор оказывается способен применять сложные теоретические модели в условиях инфляции, кризисов и политической нестабильности. Андрис Берзиньш показывает совсем иной исторический переход — от советской плановой системы к рыночной экономике независимой Латвии. Его путь от инженера и советского управленца через банковскую систему к президентству позволяет авторам показать, насколько тесно финансовая элита новых постсоциалистических государств была связана с процессами приватизации и государственного строительства.
Генри Полсон возвращает книгу к кризису 2008 года. Тридцать два года в Goldman Sachs подготовили его к роли министра финансов США, но именно на государственной службе он оказался перед ситуацией, в которой обычные правила перестали работать. «План Полсона», государственная поддержка финансовой системы и попытка предотвратить цепную реакцию банкротств демонстрируют мучительную дилемму современного капитализма: спасение частных финансовых учреждений государственными средствами может казаться несправедливым, но их массовый крах способен нанести еще больший ущерб миллионам людей. Герберт Степич показывает другую сторону того же периода: стратегию международной экспансии Raiffeisen в Центральной и Восточной Европе и способность пережить российский дефолт 1998 года и последующий мировой кризис благодаря географической диверсификации. Предисловие Сергея Монина, председателя правления российского Райффайзенбанка, делает присутствие Райффайзена и Степича особенно заметным и одновременно напоминает читателю, что книга создавалась при участии заинтересованного корпоративного партнера.
Последние главы приближают повествование к моменту выхода книги. Дженет Йеллен представлена как первая женщина во главе Федеральной резервной системы, соединяющая академическое исследование рынка труда с практической денежно-кредитной политикой. Йозеф Аккерман воплощает эпоху агрессивного глобального инвестиционного банкинга: дисциплина, слияния и поглощения, рост Deutsche Bank, а затем необходимость корректировать прежние стратегии после мирового кризиса. Абдул Азиз Аль-Гурейр показывает модернизацию банковского сектора Объединенных Арабских Эмиратов, где семейный капитал соединяется с технологическим новаторством и стремительным ростом экономики Персидского залива. Кристин Лагард представлена как политик и управленец международного масштаба, прошедший от юридической карьеры через французское правительство к руководству МВФ. Общая черта этих очерков состоит в том, что «банкир» окончательно перестает означать владельца банка: это уже экономист, политик, международный администратор или управляющий огромной институциональной системой.
Стивен Дженнингс возвращает читателя к постсоветской России и истории «Ренессанс Капитала», показывая огромные возможности российского рынка 1990-х и 2000-х годов и столь же огромную уязвимость инвестиционного бизнеса перед кризисом. Рено Лапланш знаменует следующий переход — от банка как организации к платформе, связывающей заемщика и инвестора напрямую. Lending Club трактуется авторами как возможный прообраз будущего финансов, в котором цифровой посредник устраняет часть функций традиционного банка. Последний герой, Макс Левчин, доводит этот сюжет до логического конца. Его история — это уже история программиста, криптографа, интернет-предпринимателя и создателя PayPal. Книга фактически завершается исчезновением того типа банкира, с которого начиналась. Джованни Медичи организовывал филиалы и отношения с папским двором; Левчин создает программный код, позволяющий миллионам незнакомых людей передавать деньги друг другу. Между этими двумя точками и заключена основная историческая идея сборника: сущность банковского дела состоит не в здании банка и даже не в конкретном финансовом инструменте, а в организации доверия, кредита, платежа и движения капитала.
Именно поэтому книга может быть полезна гораздо более широкой аудитории, чем читатели, профессионально занимающиеся финансами. Студенту истории она дает удобную биографическую карту, связывающую Возрождение, становление национальных государств, индустриализацию, мировые войны, Великую депрессию, Бреттон-Вудскую систему, глобализацию и цифровую революцию. Будущему экономисту она помогает увидеть за абстрактными институтами людей, риски и политические обстоятельства. Руководителям и предпринимателям особенно полезны многочисленные истории о стратегической дальновидности и столь же многочисленные истории ошибок. Пастырю, богослову или участнику христианского книжного клуба книга интересна по другой причине: она предоставляет богатый материал для размышления о том, что происходит, когда богатство превращается во власть, власть — в ответственность, а ответственность либо воплощается в служении, либо уступает место стремлению к еще большему контролю. Это не богословская книга, однако именно поэтому она способна стать хорошим внешним материалом для серьезного разговора о христианской экономической этике.
Главное достоинство сборника заключается в необычайно широком историческом охвате при сохранении доступности. Читателю не нужно заранее знать устройство вексельных операций, центрального банка или рынка облигаций: необходимые понятия вводятся через конкретную человеческую ситуацию. Благодаря этому история Банка Англии становится историей замысла Патерсона, создание ФРС — спором Варбурга, Шиффа и их единомышленников о несовершенстве американской системы, микрокредитование — ответом Юнуса на положение нескольких бедных женщин, а электронные платежи — предпринимательской задачей Левчина. Биография здесь выполняет педагогическую функцию. К достоинствам следует отнести и значительное географическое разнообразие: Италия, Германия, Великобритания, США, Россия, Швейцария, Китай, Бангладеш, Израиль, государства Восточной Европы и Ближнего Востока позволяют избежать превращения истории банковского дела исключительно в историю Уолл-стрит. Полезны также хронологии, примечания и многочисленные краткие пояснения исторического контекста.
Не менее ценно то, что авторы, несмотря на очевидную симпатию к своим героям, не полностью превращают книгу в пантеон безупречных победителей. Моррис связан с работорговлей; Патерсон терпит катастрофу в Дарьене; Поляков теряет империю; Шахт сотрудничает с нацистским режимом; Бонд ошибается с рискованным американским ипотечным бизнесом; Леманов спустя поколения постигает грандиозный крах; Полсон оказывается вынужден спасать финансовую систему, частью которой сам был десятилетиями. Это делает центральный мотив книги значительно глубже стандартного тезиса о «секретах успеха». Финансы оказываются сферой, где талант не гарантирует нравственной правоты, а профессиональная компетентность не гарантирует способности предвидеть последствия собственных решений.
Однако именно здесь обнаруживается и главное ограничение книги. Ее биографический метод постоянно склоняется к героизации. Названия вроде «кредитор монархов», «российский Ротшильд», «главный финансист Европы», «супергерой финансового мира», «распорядитель мировых финансов» создают энергичный публицистический ритм, но одновременно подталкивают читателя к персонализации процессов, которые в действительности были результатом деятельности государств, парламентов, банковских сообществ, социальных групп и миллионов клиентов. Особенно уязвимы широкие формулировки о создании банковских систем или отдельных институтов несколькими героями. Например, участие Варбурга, Шиффа, Стронга и других банкиров в формировании ФРС действительно было значительным, но сама Федеральная резервная система не может быть адекватно объяснена только их инициативой. То же относится к Медичи, Бреттон-Вудской системе или послевоенному финансовому порядку. Книга удачно знакомит с людьми, но иногда слишком быстро превращает влияние в авторство.
Вторая проблема связана с тем, что нравственная оценка финансовой деятельности остается преимущественно на уровне личной филантропии. Если герой строил больницы, школы, университеты или помогал бедным, это с готовностью фиксируется как нравственное завершение его успеха. Но практически не ставится более трудный вопрос: насколько справедливы были сами способы накопления капитала? Возможно ли компенсировать общественной благотворительностью прибыль, связанную с войнами, колониальной системой, зависимостью должников, политическими привилегиями или спекулятивными операциями? История Фуггера, Морриса, Шиффа, Моргана, Шахта, крупнейших инвестиционных банков и финансового кризиса предоставляет богатейший материал для такого разговора, однако книга редко выходит на этот уровень. С христианской точки зрения это существенно, потому что библейская этика не позволяет разделить вопрос о распоряжении богатством и вопрос о способе его приобретения. Щедрость сама по себе не освящает несправедливую экономическую практику.
Здесь особенно интересно сопоставить Фуггера, Райффайзена, Джаннини и Юнуса. Для первого нужда монарха открывает возможность прибыльного кредита; для Райффайзена нужда крестьянина становится призывом создать систему взаимопомощи; Джаннини видит экономический потенциал простого вкладчика; Юнус ставит под сомнение саму логику, по которой кредитоспособным считается прежде всего уже обеспеченный человек. Перед нами не просто различные бизнес-модели, а различные представления о ближнем. В библейской перспективе деньги никогда не являются исключительно нейтральным измерителем стоимости. Они связаны с доверием, властью, зависимостью, долгом и возможностью распоряжаться будущим другого человека. Поэтому предупреждения Писания о любви к богатству, служении маммоне, эксплуатации бедного и неправедной наживе нельзя свести к призыву к последующей благотворительности. Райффайзен особенно интересен именно потому, что у него социальная ответственность встроена в саму конструкцию финансового учреждения, а не только следует после получения прибыли.
Еще один недостаток книги обусловлен временем ее создания. Она является прекрасным снимком примерно середины 2010-х годов, но именно заключительные главы быстрее всего устаревают, поскольку описывают действующих тогда политиков, банкиров и технологических предпринимателей так, словно их историческое значение уже определено. Чем ближе повествование подходит к современности авторов, тем меньше исторической дистанции и тем больше риск принять текущую известность за долговременное влияние. То, что Медичи, Фуггер или Гамильтон действительно изменили финансовый мир, можно оценивать через столетия; окончательное место современных руководителей и финтех-предпринимателей требует гораздо большей дистанции. Поэтому последние главы полезнее читать как документ экономического оптимизма и тревог начала цифровой финансовой эпохи, чем как окончательный исторический приговор.
Несмотря на эти оговорки, «Банкиры, которые изменили мир» заслуживает серьезного внимания. Это не академическая история банковского дела и не экономический учебник, поэтому требовать от нее полноты специализированного исследования было бы несправедливо. Ее сила заключается в другом: она заставляет увидеть, что деньги имеют историю, финансовые институты создаются людьми, а технические решения почти неизбежно приобретают социальные и политические последствия. Через почти пять столетий биографий проходит один и тот же вопрос: что человек делает с предоставленной ему экономической властью? Одни используют ее, чтобы финансировать дворы, войны и политические проекты; другие строят национальные институты; третьи расширяют доступ к капиталу; четвертые превращают накопленное богатство в больницы, школы и научные центры; пятые создают технологии, меняющие саму природу денег. Именно здесь книга становится особенно плодотворной для богословского клуба. Она не дает готовой христианской теории финансов, но предоставляет множество конкретных историй, на которых такую теорию можно проверять. После ее прочтения трудно удовлетвориться банальным противопоставлением «богатство — плохо» или «успех — благословение». Реальность значительно сложнее. Капитал способен созидать и порабощать, кредит способен освобождать человека от зависимости и загонять его в новую зависимость, глобальная финансовая система может поддерживать развитие и одновременно концентрировать огромную власть. Поэтому главный урок книги для христианского читателя состоит, пожалуй, не в том, как стать успешным банкиром, а в необходимости вновь спросить о цели экономической деятельности. Если деньги являются лишь средством, то решающим остается вопрос, какой образ человека, общества и общего блага обслуживает созданная нами финансовая система. Именно этот вопрос авторы непосредственно не формулируют, но вся собранная ими история неизбежно приводит внимательного читателя к нему.
Комментарии
Пока нет комментариев. Будьте первым!